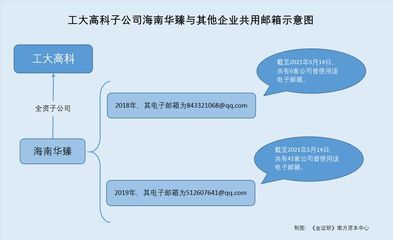
工大高科(合肥工大高科信息科技股份有限公司)在冲刺资本市场的过程中,其子公司华臻科技的股权结构与控制权问题引发了市场关注。有迹象显示,华臻科技可能存在“倒挂”现象——即子公司股权或决策权凌驾于母公司之上,甚至或受小股东控制。而在上市前,各方又通过一系列操作突击消除这一“暗门”,其背后的合规性与商业逻辑值得深究。
所谓“倒挂”,通常指在集团架构中,子公司的实际控制权、利润分配或战略方向偏离了母公司的意志,形成事实上的反向控制。对于工大高科而言,华臻科技若存在此类情形,将直接挑战上市主体的资产完整性与控制权稳定性。监管层在IPO审核中对此类问题尤为敏感,因为它可能涉及利益输送、关联交易非关联化,甚至潜在的资金占用与违规担保。
根据公开信息及业内人士分析,华臻科技在工大高科上市前经历了一系列股权调整。原本由小股东(可能包括核心技术人员、外部投资者或关联方)持有较高比例股权或拥有特殊表决权安排,导致工大高科虽为名义控股股东,却难以实质掌控华臻科技的经营与财务。这种“小股东控制”的格局,不仅削弱了工大高科对子公司的并表效力,也可能导致上市公司体系内出现“孤岛”资产,损害中小投资者利益。
突击消除“暗门”的手法,常见于上市前的重组中。例如,通过增资扩股、股权转让、一致行动协议解除或董事会席位调整等方式,使工大高科重新获得对华臻科技的绝对控制权。这些操作如果发生在申报前短期内,其商业合理性、定价公允性以及是否彻底解决了控制权隐患,均需要充分披露和论证。否则,可能被视为仅为满足上市条件的“包装”行为,上市后仍可能因控制权纠纷而爆雷。
值得注意的是,华臻科技作为工大高科的重要业务载体,其“倒挂”状态的消除是否彻底,直接关系到上市公司未来的治理有效性与财务真实性。若小股东在突击调整后仍保留重大影响(如一票否决权、关键岗位提名权等),则“暗门”可能只是从显性转为隐性,风险并未真正出清。
对于投资者而言,应重点关注工大高科招股书中关于华臻科技历史沿革、控制权演变及突击重组的具体说明,并审视保荐机构与律师的核查结论是否充分。监管问询函中是否涉及该子公司控制权问题,也是判断风险的重要线索。
工大高科子公司“倒挂”及华臻科技上市前突击消除“暗门”一事,折射出部分企业在IPO过程中急于理顺架构却可能留下隐患的现实。唯有真实、彻底地解决控制权问题,并建立长效机制,才能避免上市后因“暗门”复发而损害公司及公众股东利益。